 DB Perizie
Danni da incendio: la perizia di parte
Quando il fuoco si spegne, comincia la parte difficile: capire quanto vale il danno, tutto il danno, e farlo riconoscere. È il sinistro che seguiamo più spesso.
Risarcimento o indennizzo: che cosa ti spetta
Dopo un incendio quasi tutti cercano il «risarcimento». In polizza si chiama indennizzo: è quello che la tua compagnia ti paga per i danni ai tuoi beni, con le regole e i limiti del contratto.
Il risarcimento vero e proprio è un'altra cosa: lo deve chi ha causato il danno, per esempio il vicino da cui è partito l'incendio. Ma se hai una polizza incendio, la denuncia va fatta comunque alla tua compagnia: sarà lei a rivalersi su di lui. Il ricorso terzi da incendio.
La polizza non si cambia dopo il sinistro, ma va letta bene: condizioni, limiti, garanzie accessorie. Il resto dipende da come si stima il danno e da come si chiude il confronto tra i periti. È il nostro lavoro.
Hai avuto un incendio: le prime ore
- Metti in sicurezza persone, locali e impianti, e fai il possibile per salvare ciò che è rimasto illeso ed evitare che il danno si aggravi: è un obbligo dell'assicurato. Conserva fatture e ricevute: sono spese che la polizza rimborsa.
- Fotografa tutto prima di spostare qualsiasi cosa: stanze, soffitti, oggetti, anche i locali che sembrano a posto.
- Non buttare niente. La maggior parte delle polizze obbliga a conservare tracce e residui del sinistro fino alla liquidazione. Un bene bruciato è una prova; in discarica non lo è più.
- Denuncia il sinistro alla tua agenzia nei termini previsti dalla polizza (come si fa), e conserva il verbale dei Vigili del Fuoco se sono intervenuti. Attenzione: alcune polizze chiedono anche la denuncia alle Autorità del luogo. Controlla le condizioni.
- Chiamaci prima del sopralluogo del perito della compagnia, e comunque prima di firmare qualsiasi documento.
Che cosa stimiamo, voce per voce
Fabbricato
Strutture, coperture, intonaci, pavimenti, serramenti, impianti. Si stima quanto costa ricostruire, con il criterio scritto in polizza. Costi di ricostruzione
Struttura
Dopo un incendio importante bisogna sapere se solai, travi e pilastri reggono ancora. Quando servono prove statiche, incarichiamo ingegneri specializzati e assistiamo alle prove. Come lavoriamo
Contenuto
Arredi, elettrodomestici, vestiti, attrezzature, macchinari, merci. Anche la cucina è contenuto. Ogni bene va elencato, documentato e valutato. Come si determina il danno
Fumo e fuliggine
Il fumo arriva dove le fiamme non sono arrivate: dentro le scatole chiuse, nelle buste dei vestiti, nelle guide dei cassetti. È un danno, e va stimato stanza per stanza. Danni da fumo
Bonifica
Che cosa si può recuperare, con quale tecnica e a quale costo: lavaggi, trattamenti, sabbiatura criogenica. E che cosa invece va sostituito. La bonifica criogenica
Demolizione e sgombero
Demolire, trasportare e smaltire i residui ha un costo, spesso alto, e di solito una garanzia dedicata con un suo limite. Demolizione e sgombero
Danni indiretti
Alloggio sostitutivo, pigioni perse, fermo dell'attività, margine perduto: non si fotografano, ma se la polizza li prevede si stimano. Danno diretto e indiretto
Una stima completa non gonfia niente: semplicemente non dimentica niente.
Da dove è partito, e perché
Origine e causa dell'incendio non sono una curiosità: accidentale, colposo o doloso, cambia il modo in cui la polizza risponde. E se all'origine c'è un apparecchio difettoso o la responsabilità di qualcun altro, può aprirsi la strada della rivalsa.
Le cause le cerchiamo noi, nel limite del possibile. Quando serve un'indagine specialistica, i professionisti giusti sono i Fire Investigator: è una spesa ulteriore, che può essere a carico dell'assicurato o della compagnia, e ti diciamo prima se ne vale la pena.
Casa, condominio, azienda: che cosa cambia
In casa il grosso del lavoro è il contenuto: migliaia di oggetti da elencare e valutare, e il fumo in ogni stanza. In condominio le polizze in gioco sono spesso più di una, quella del fabbricato e quelle dei singoli proprietari, e bisogna capire chi risponde di che cosa. In azienda pesano macchinari, merci e soprattutto il tempo: ogni giorno di fermo è un danno, se la polizza lo prevede.
Alcuni casi che abbiamo seguito
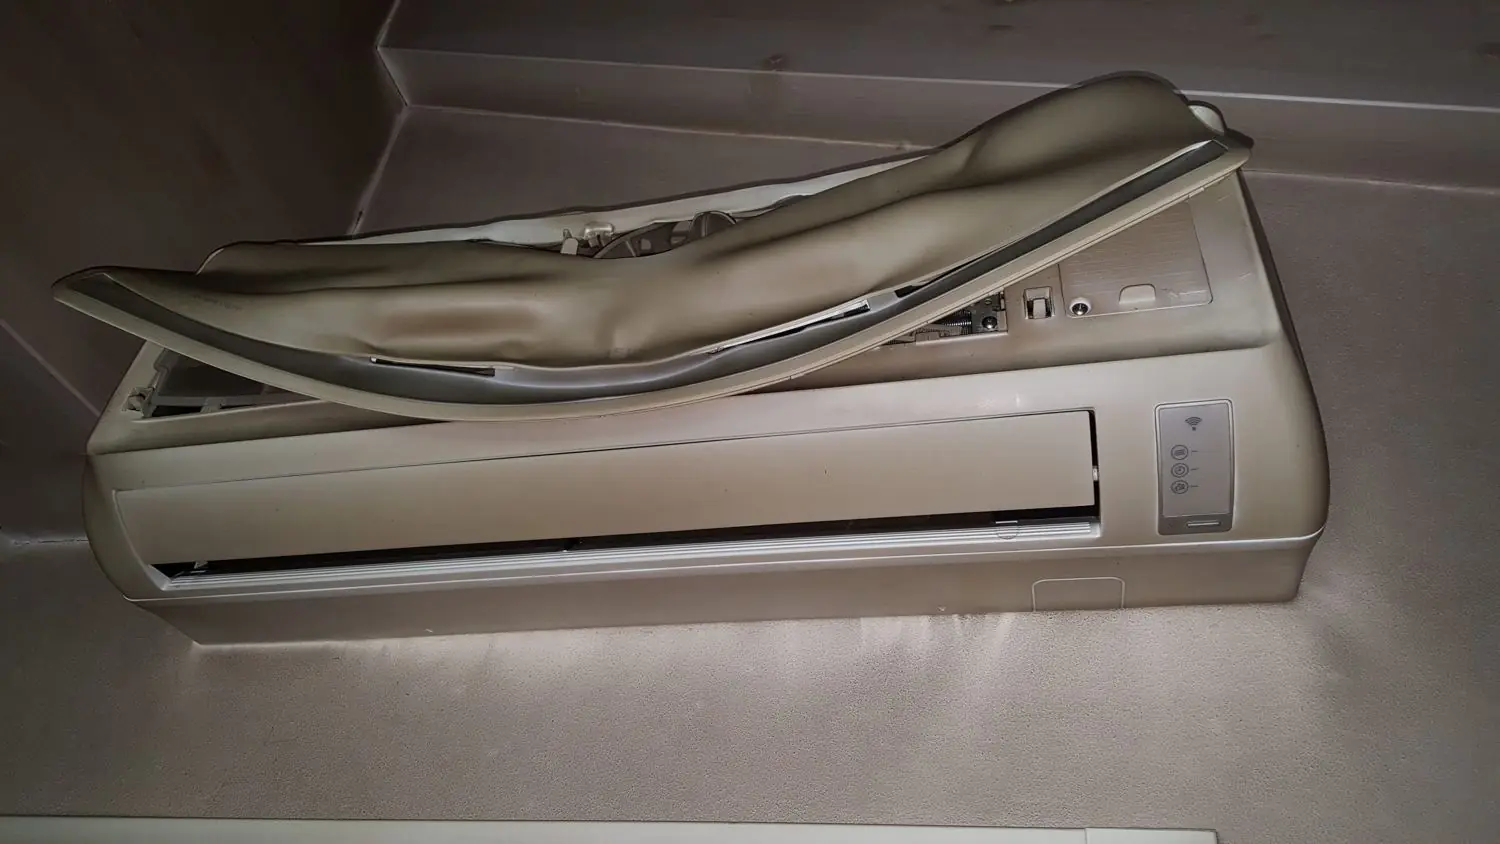 Casa a Schiera - Vicenza
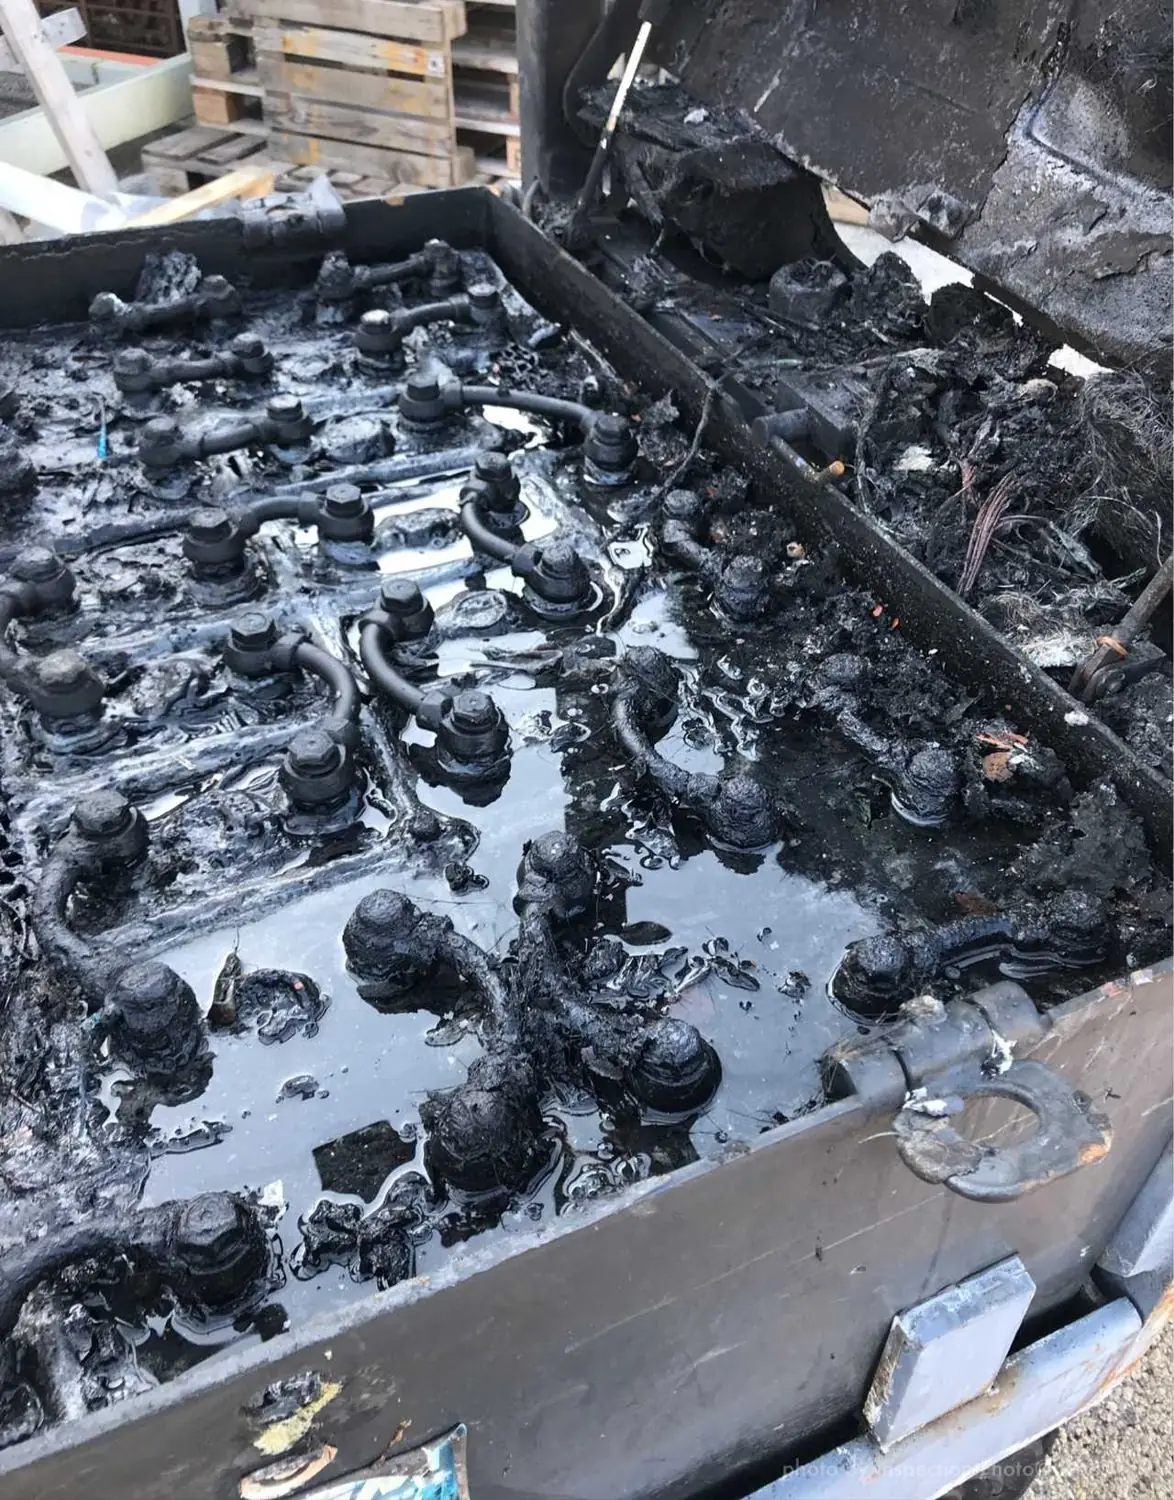 Azienda - Vicenza
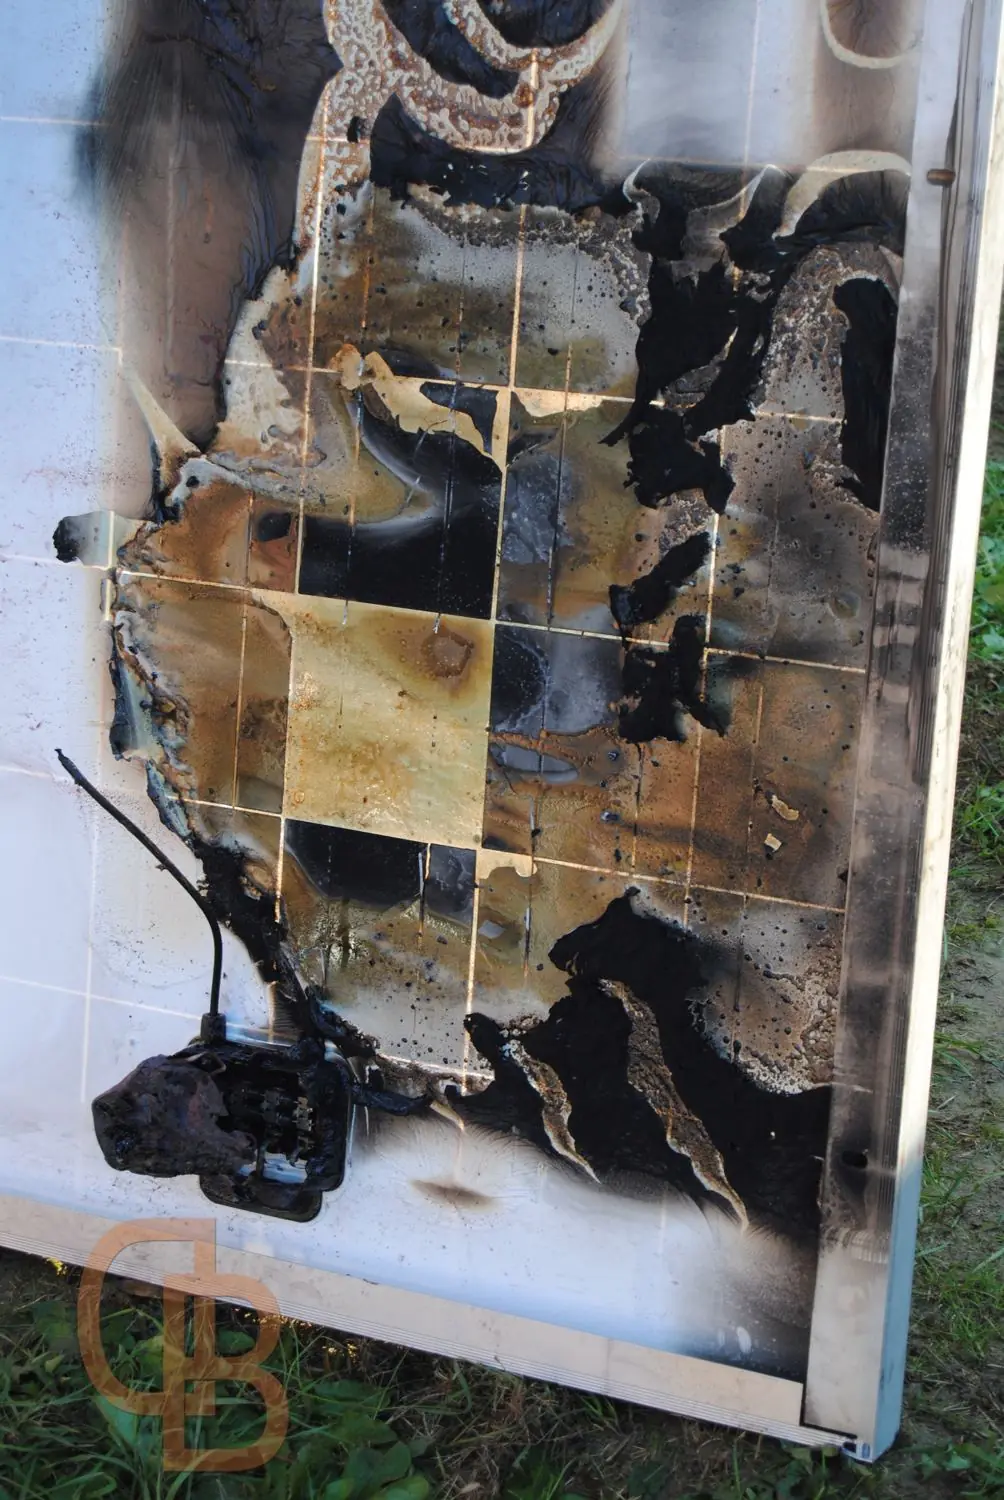 Azienda Agricola - Padova
Domande frequenti
Come si chiede l'indennizzo dei danni da incendio?
Si denuncia il sinistro alla compagnia nei termini previsti dalla polizza, si mette in sicurezza ciò che resta e si documenta il danno. La compagnia incarica un perito; tu puoi nominare il tuo. Il danno viene poi definito in un accordo firmato dalle parti, e la compagnia paga.
Che cosa copre la polizza incendio?
Di norma i danni materiali e diretti al fabbricato e al contenuto causati da incendio, fulmine, esplosione e scoppio, compresi i danni da fumo che ne conseguono e quelli provocati per spegnere o fermare l'incendio. Il resto dipende dalle garanzie aggiunte al tuo contratto: spese di demolizione e sgombero, ricorso terzi, fenomeno elettrico, danni indiretti. Per questo la prima cosa che facciamo è leggere la polizza.
Quanto paga l'assicurazione in caso di incendio?
Non esiste una cifra standard. L'indennizzo dipende da quattro cose scritte nella tua polizza: la somma assicurata, il criterio di valutazione (valore a nuovo oppure valore allo stato d'uso), la forma dell'assicurazione (valore intero o primo rischio assoluto) e scoperti, franchigie e limiti di indennizzo. Il nostro lavoro è stimare il danno voce per voce e poi applicare queste regole, prima di sedersi al tavolo con il perito della compagnia.
Quando l'assicurazione non paga un incendio?
I casi di rifiuto vero sono pochi: l'incendio provocato di proposito dall'assicurato, un bene o un evento che la polizza non comprende, il premio non pagato. Più spesso la compagnia non rifiuta ma riduce: perché la somma assicurata è più bassa del valore reale (regola proporzionale), perché ci sono scoperti, franchigie e limiti, perché alla stipula il rischio era stato descritto in modo inesatto, oppure perché la denuncia è arrivata tardi e questo ha causato un pregiudizio. Sono tutti punti su cui si discute, polizza alla mano.
Per quale valore va assicurato il fabbricato?
Di norma per il costo di ricostruzione a nuovo, escluso il valore dell'area: non per il valore di mercato. Se la somma assicurata è più bassa, in caso di sinistro può scattare la regola proporzionale e l'indennizzo si riduce nella stessa misura.
Posso iniziare a pulire prima che arrivi il perito?
Metti in sicurezza e limita i danni, ma non spostare nulla finché il danno non è stato fotografato e documentato. E non buttare niente: la maggior parte delle polizze obbliga a conservare tracce e residui del sinistro fino alla liquidazione. Se hai dubbi su che cosa puoi spostare, chiamaci: la prima telefonata è gratuita.
I danni da fumo sono compresi?
Di norma i danni da fumo conseguenti a un incendio rientrano nella garanzia incendio, anche nei locali dove le fiamme non sono arrivate. Vanno però cercati e documentati: spesso sono la parte del danno che si dimentica.
Chi paga la demolizione e lo sgombero dei residui?
Molte polizze hanno una garanzia dedicata alle spese di demolizione e sgombero, con un limite proprio. Lo verifichiamo leggendo la tua polizza.
Entro quando va chiesto l'indennizzo?
La denuncia va fatta nei termini della polizza: il codice civile indica tre giorni da quando sai del sinistro, ma molte polizze danno un termine diverso. Poi c'è la prescrizione: il diritto all'indennizzo si prescrive in due anni dal giorno dell'incendio (art. 2952 del codice civile), e una richiesta scritta alla compagnia la interrompe. Se la pratica si allunga, i termini vanno tenuti d'occhio.
E se l'incendio è doloso?
Se l'ha appiccato qualcun altro, un estraneo, un vandalo, un ladro, molte polizze incendio lo coprono, a volte come garanzia a sé con un suo limite: va controllato nelle condizioni. Nessuna polizza copre invece l'incendio provocato di proposito dall'assicurato (art. 1900 del codice civile). Per questo, dopo un incendio doloso, gli accertamenti sulle cause sono più lunghi: servono pazienza e una documentazione impeccabile.
L'incendio è partito dal vicino: a chi chiedo i danni?
Se hai una polizza incendio, la denuncia va fatta comunque alla tua compagnia: è una garanzia diretta, che copre i tuoi beni qualunque sia l'origine dell'incendio. La compagnia ti indennizza e poi si rivale su chi ha causato l'incendio, e quindi sulla sua garanzia ricorso terzi.
Quanto tempo ci vuole per essere pagati?
Dipende dai documenti, dagli accertamenti e dal confronto tra i periti: non promettiamo tempi che non dipendono solo da noi. Quello che dipende da noi: ti richiamiamo entro 24 ore e facciamo il sopralluogo appena ricevuto l'incarico. Una volta definito l'indennizzo, molte polizze prevedono che la compagnia paghi entro trenta giorni dalla firma dell'atto di liquidazione o del processo verbale dei periti, se non ci sono opposizioni.
Quanto costa il perito di parte?
Il compenso si concorda prima, per iscritto, ed è una percentuale dell'indennizzo: lo paghi solo a liquidazione avvenuta. Molte polizze prevedono una garanzia «onorari periti» che lo rimborsa in tutto o in parte, di norma entro un limite.
Per approfondire: che cosa fa il perito di parte, chi lo paga, le fasi di un incendio, il ricorso terzi, la denuncia di sinistro.
Hai subito un sinistro? Chiamaci.
La prima consulenza è gratuita: ti diciamo subito cosa prevede la tua polizza e se conviene farsi assistere.