 DB Perizie
Danni da grandine, vento e maltempo: la perizia di parte
Dopo una grandinata il danno è quasi tutto dove non lo vedi: sul tetto. Noi ci saliamo con il drone, e poi lo stimiamo voce per voce.
Chi paga i danni del maltempo
Dopo una grandinata molti cercano il «risarcimento». Ma una grandinata non ha un responsabile: a pagare è la tua polizza, con la garanzia eventi atmosferici. Quello che ricevi si chiama indennizzo, e dipende dalle condizioni del tuo contratto.
Ci occupiamo dei danni a edifici, impianti e aziende: tetti, capannoni, fotovoltaico, facciate, macchinari, merci.
Quali eventi sono coperti
La garanzia eventi atmosferici di norma comprende grandine, vento, bufera, tempesta, tromba d'aria e le cose che il vento trasporta o fa cadere. L'acqua entrata all'interno di solito è coperta solo se è passata da rotture che l'evento ha provocato al tetto, alle pareti o ai serramenti. Il sovraccarico di neve spesso è una garanzia a parte, con condizioni sue. Alluvioni, inondazioni e frane sono fuori: servono garanzie apposite.
Il danno da grandine non si vede da terra
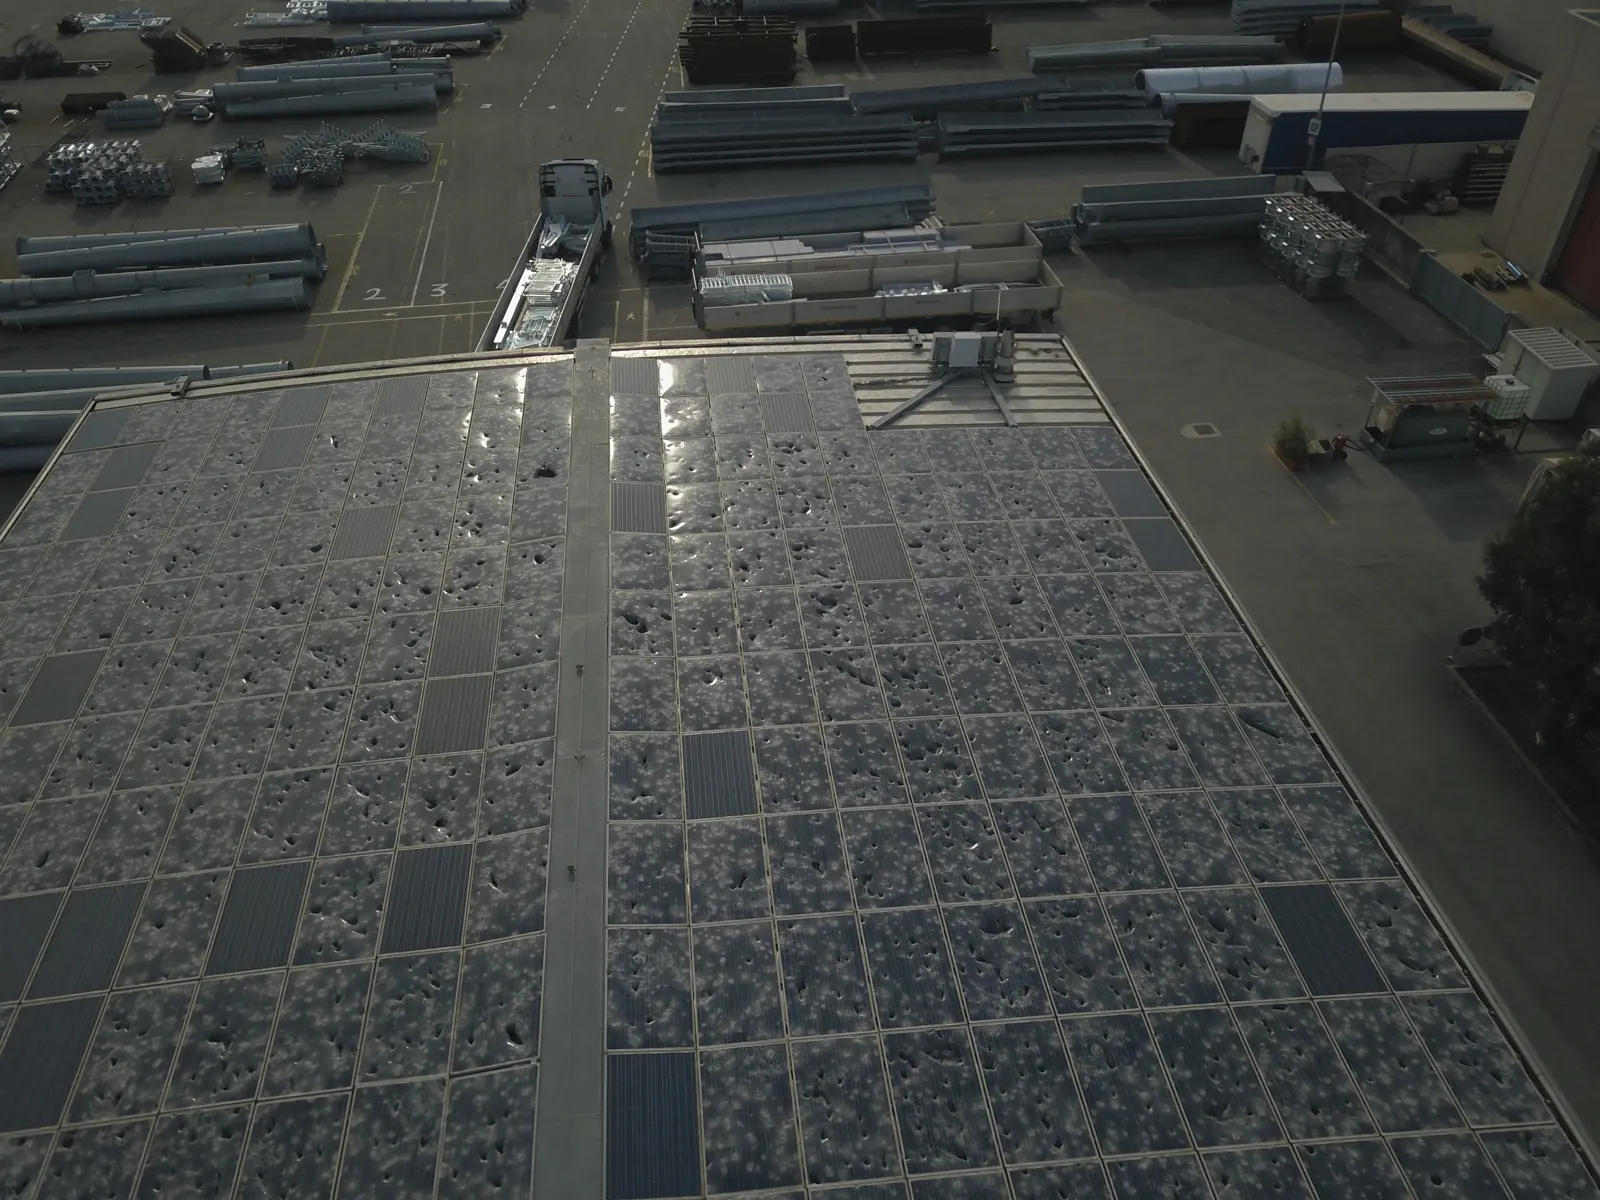
Dopo una grandinata si contano i vetri rotti e le auto ammaccate. Il danno vero però è più in alto: tegole spaccate, lucernari forati, pannelli fotovoltaici colpiti, lattonerie ammaccate. Da terra non si vedono, e spesso si scoprono alla prima pioggia, quando sono già diventati infiltrazioni.
Per questo il sopralluogo lo facciamo anche dall'alto. Con il drone documentiamo in pochi minuti coperture e impianti, senza ponteggi e senza salire sul tetto, e ogni fotografia resta agli atti della perizia.
Grandine: che cosa cerchiamo
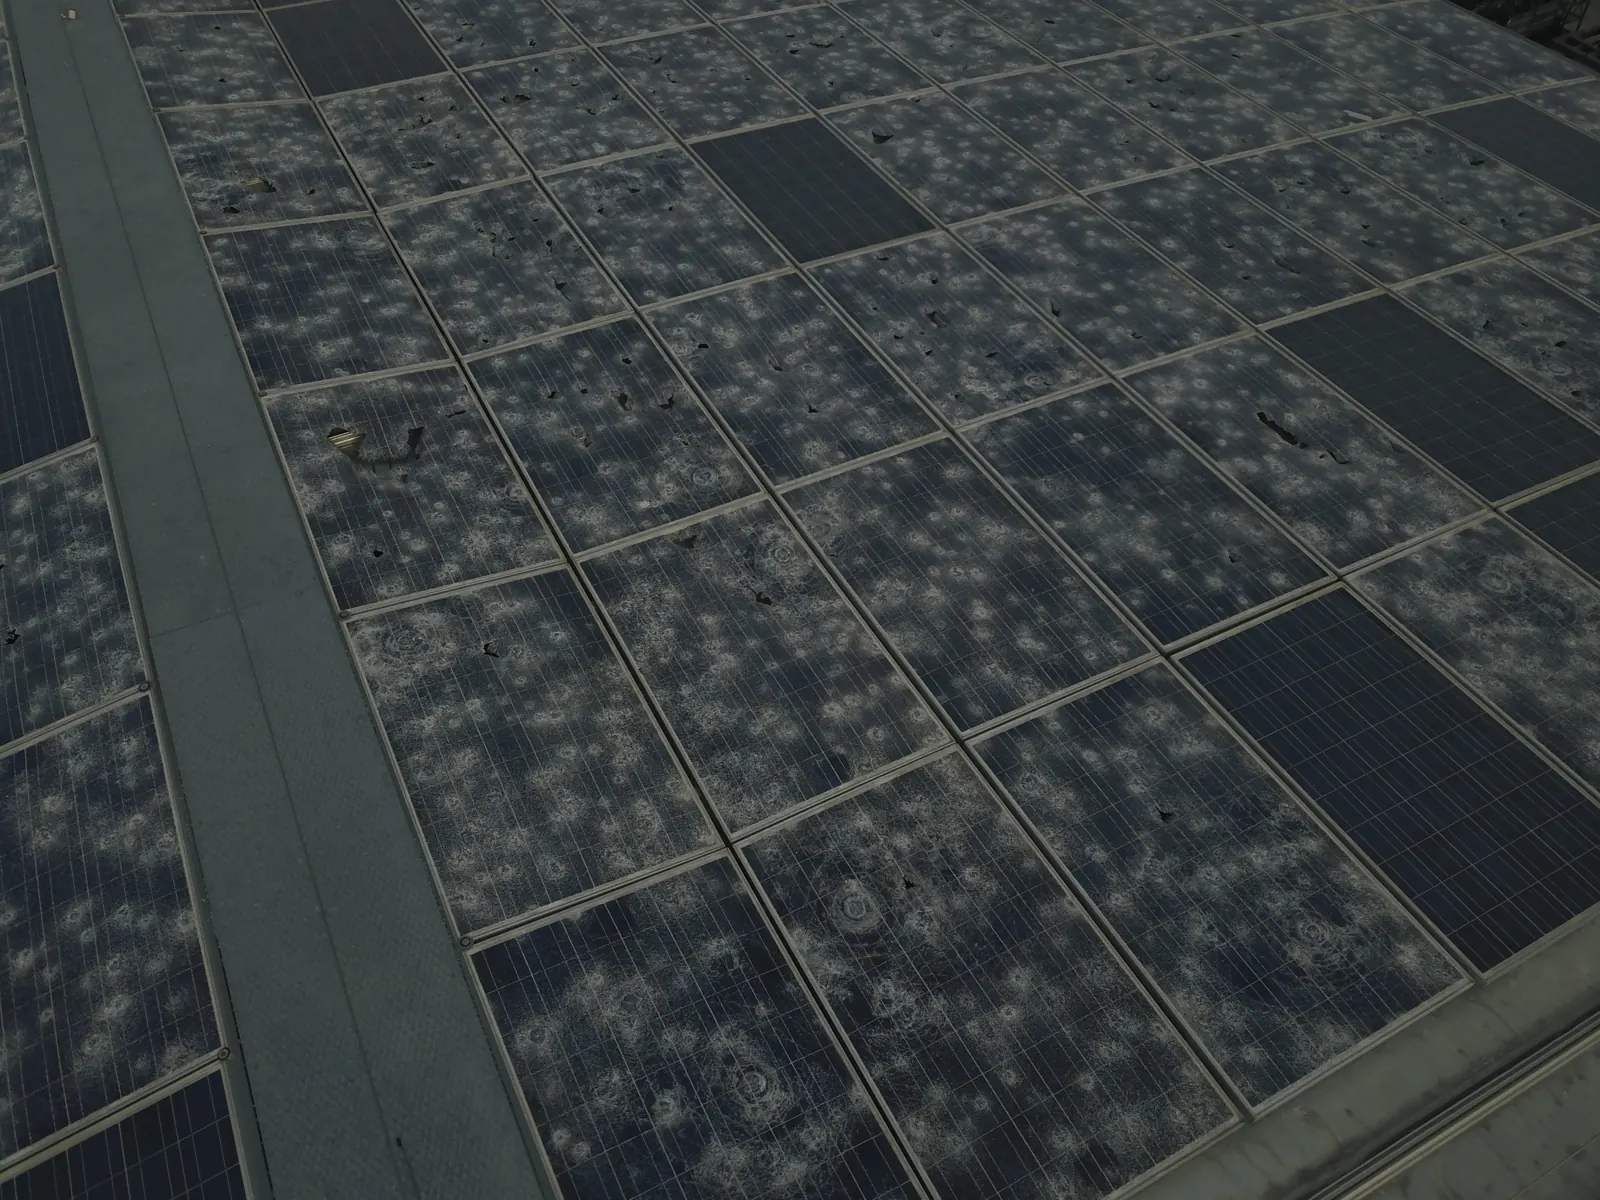
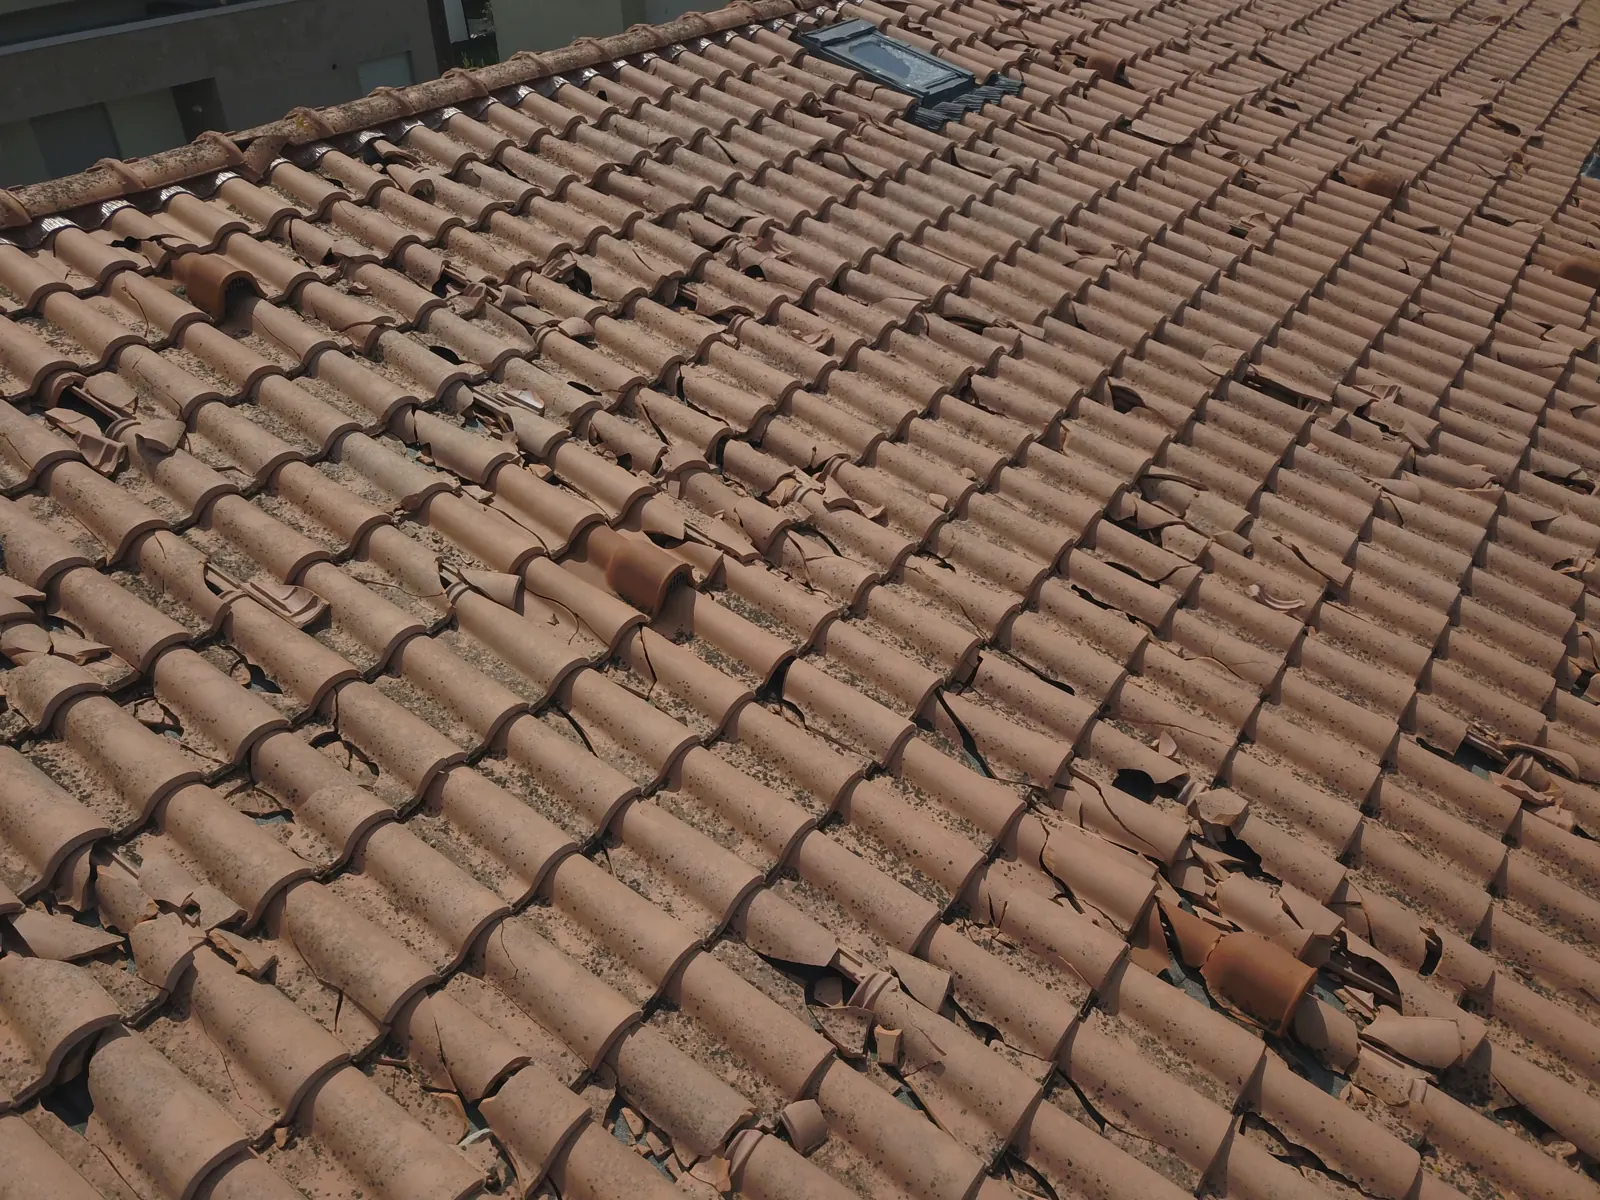
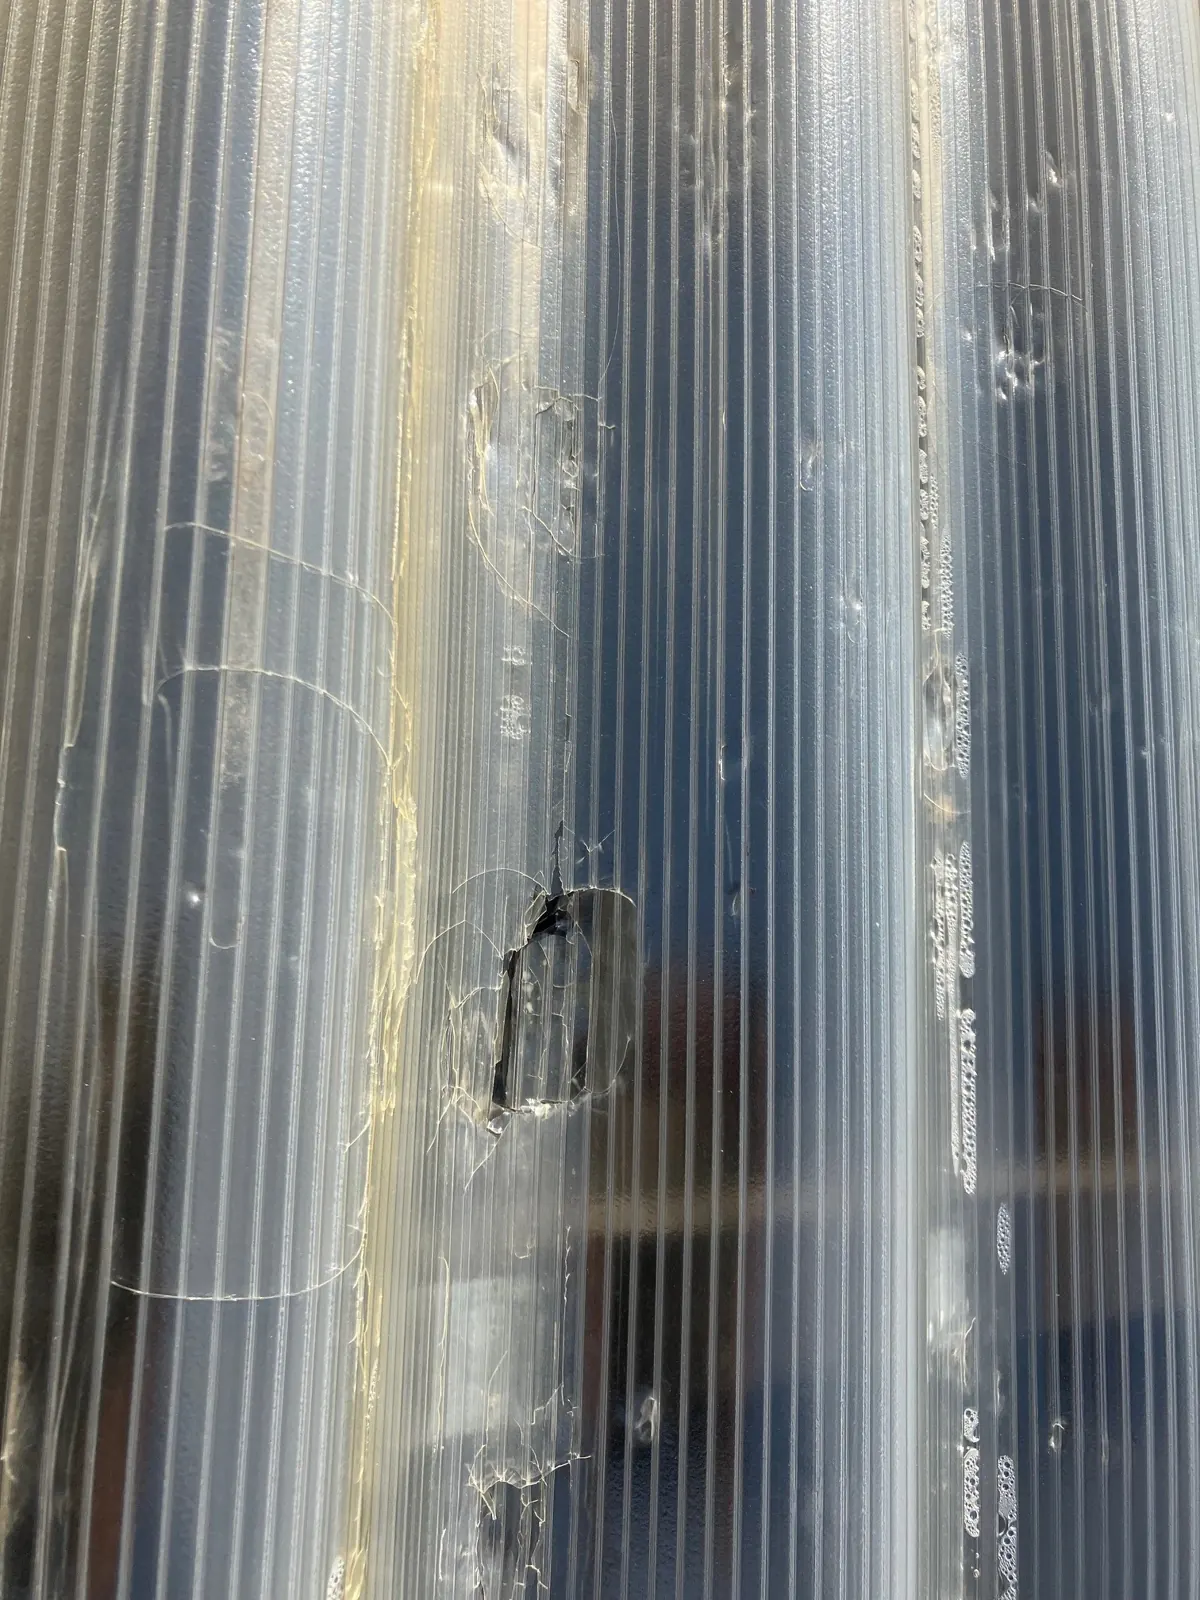
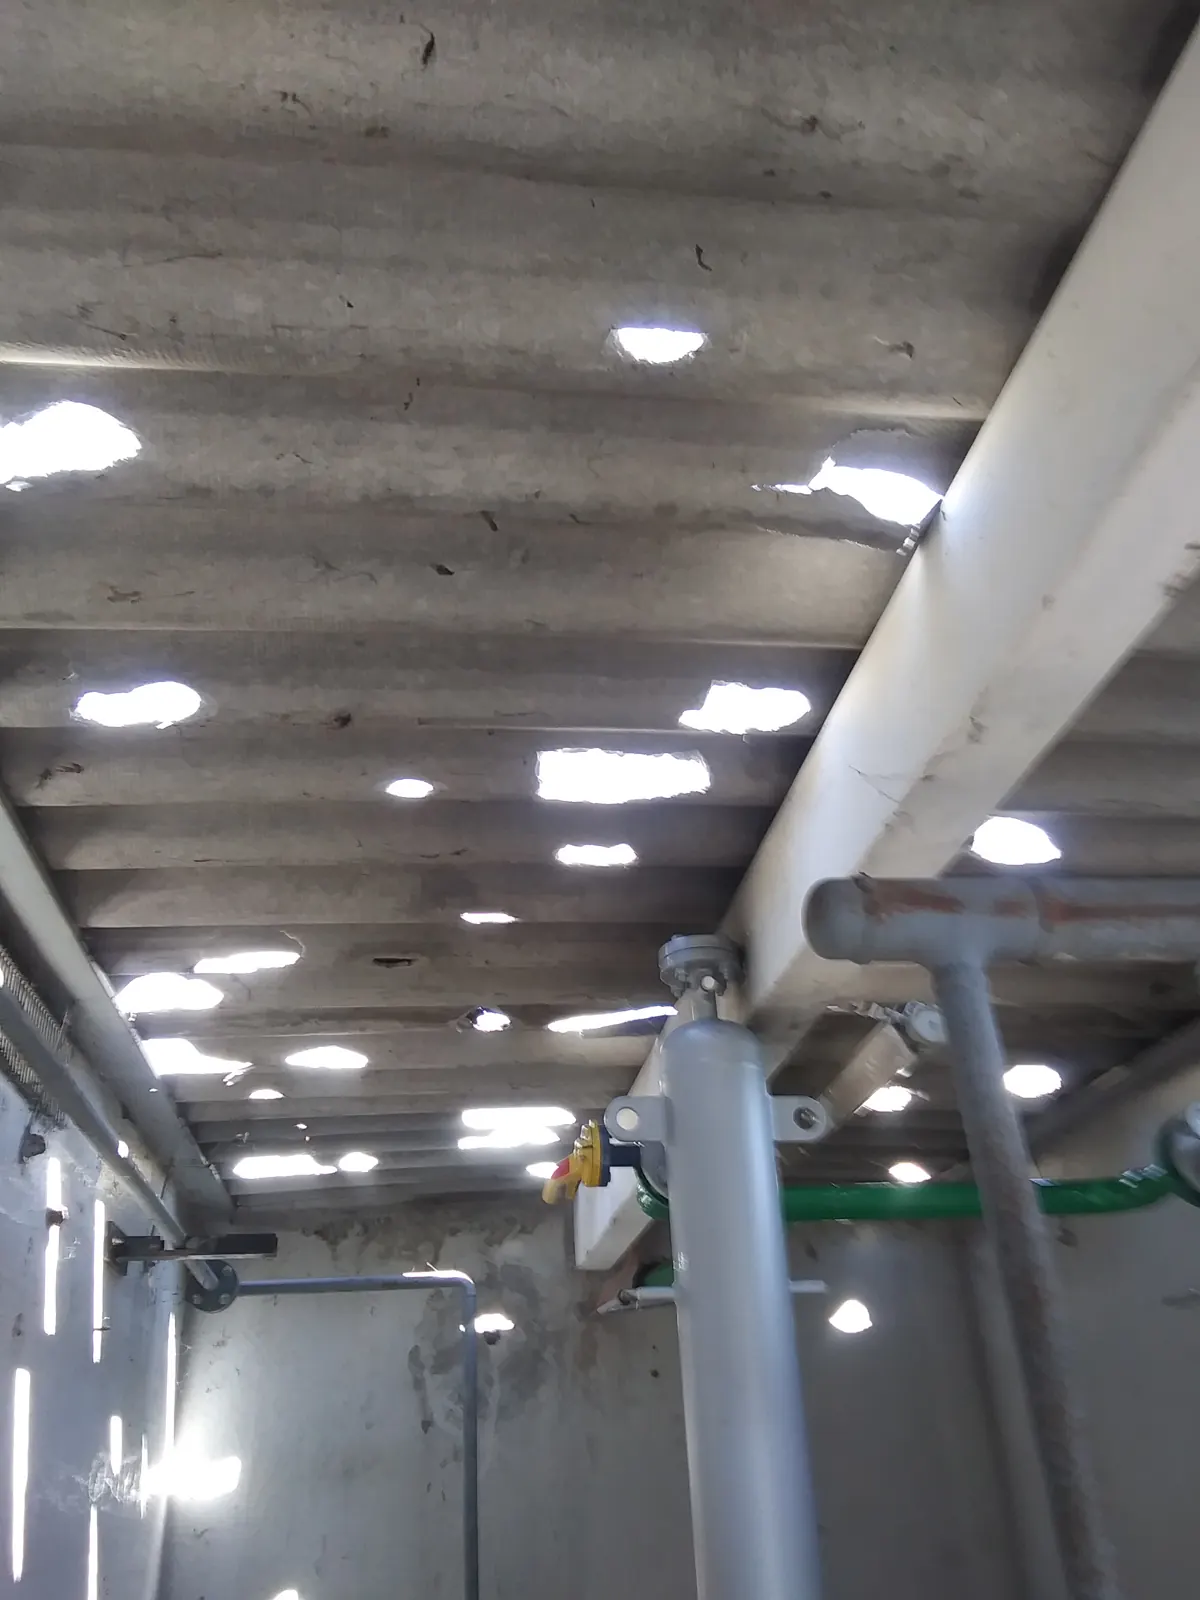
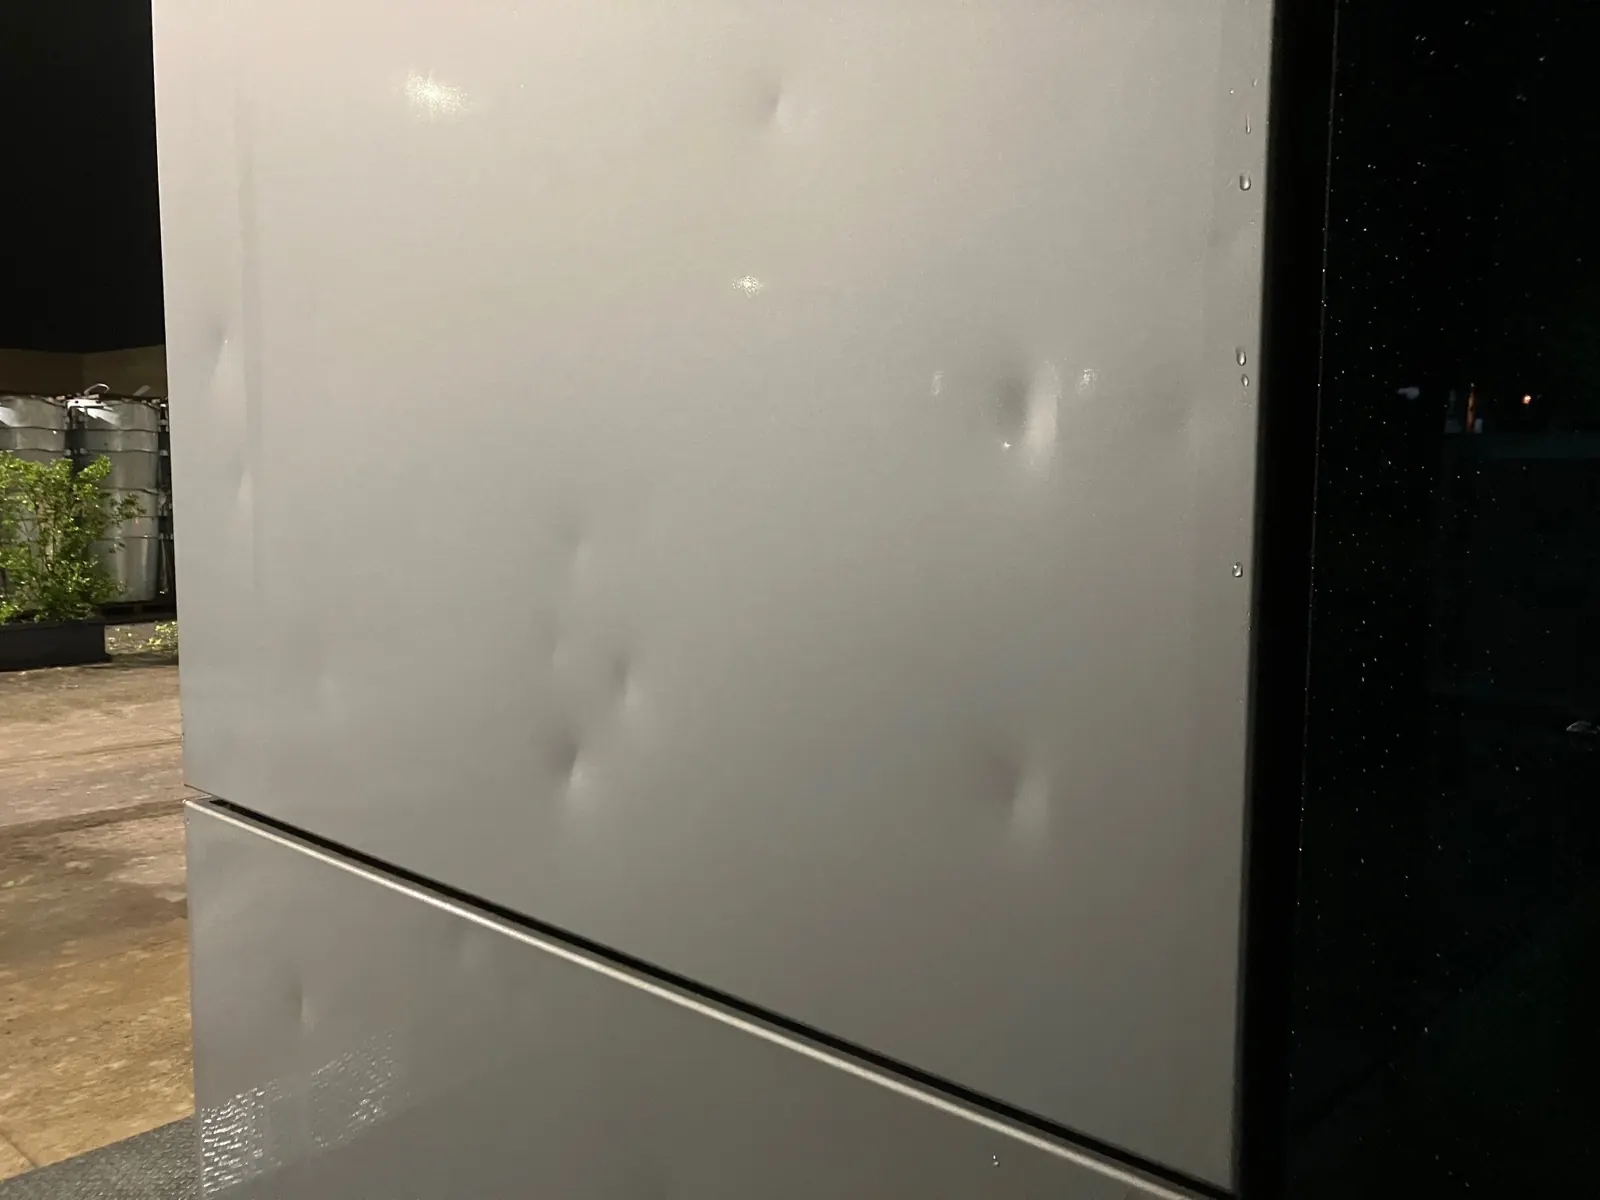
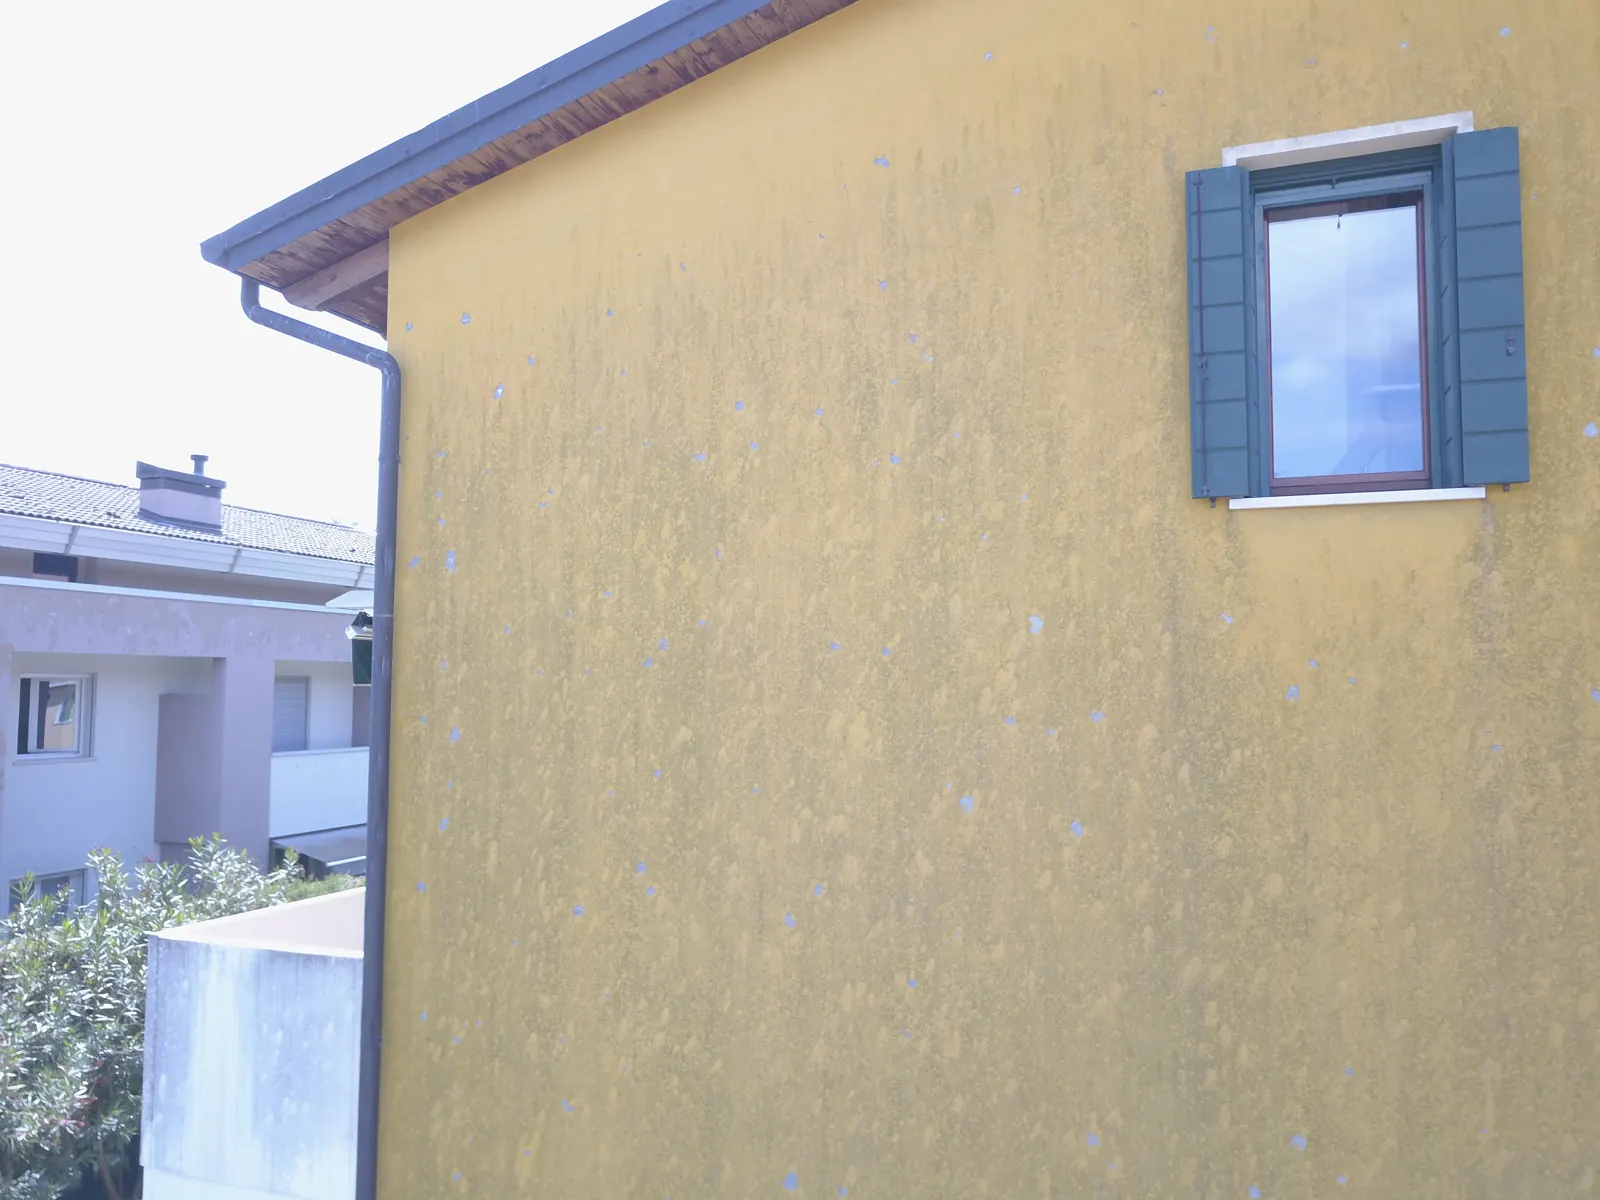
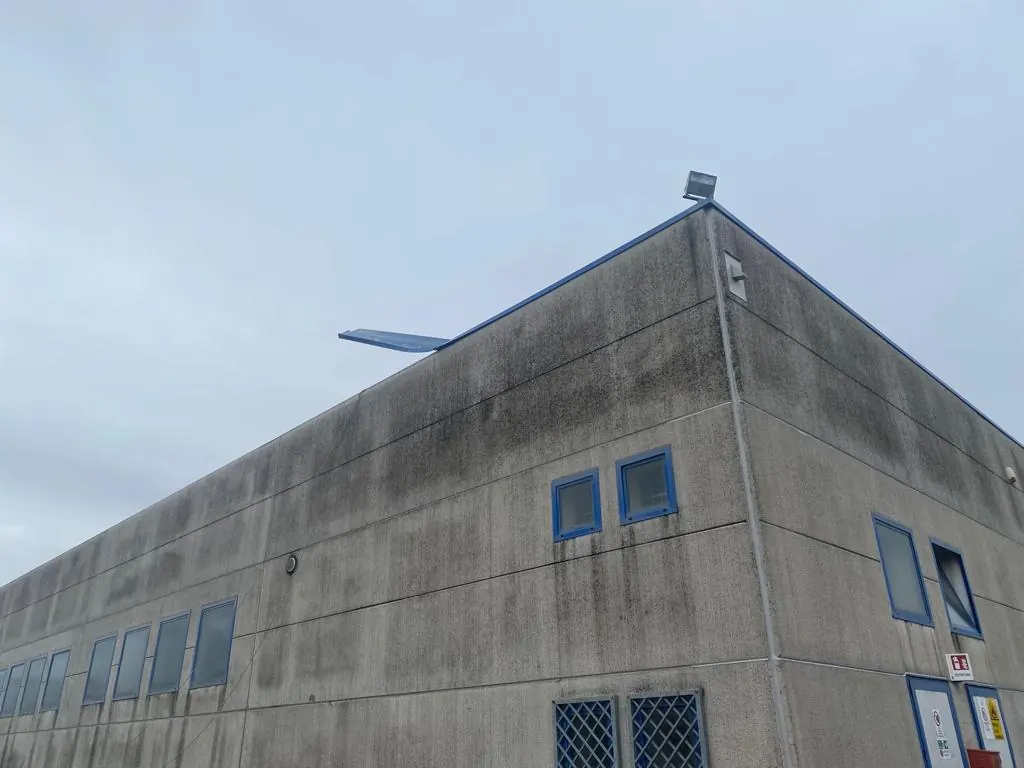
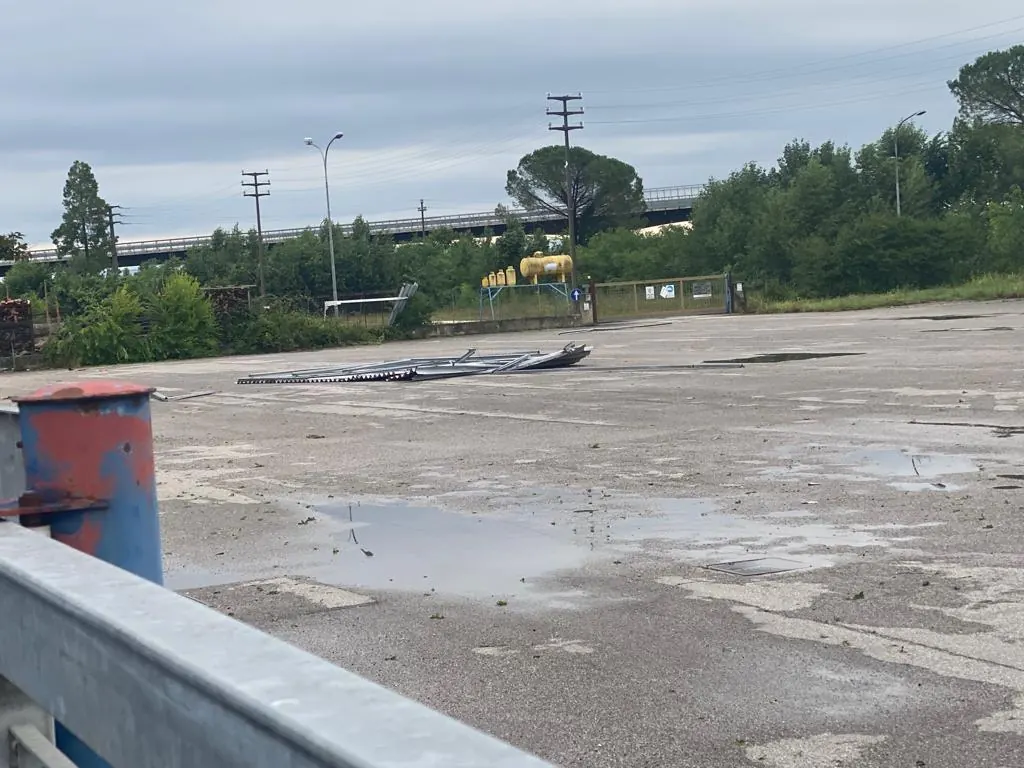
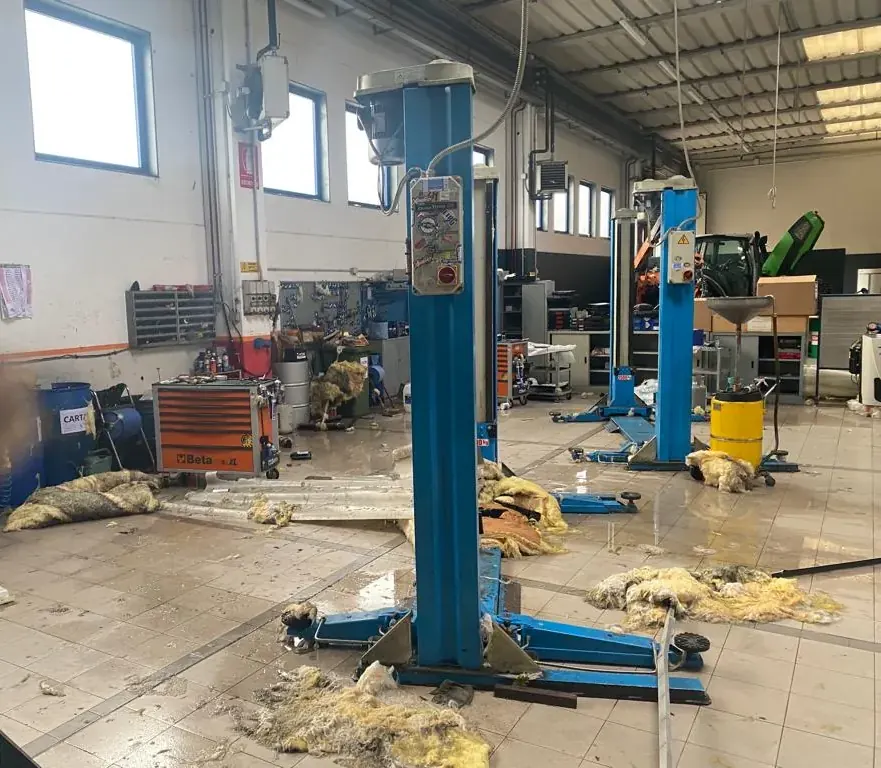
Fotografie nostre, scattate durante i sopralluoghi.
Vento e trombe d'aria
Risarcimento dei danni da eventi atmosferici: come si ottiene
- Denuncia alla tua agenzia nei termini della polizza, anche se il danno non è ancora tutto visibile: come si fa
- Riparazioni provvisorie solo per evitare altri danni, conservando fatture e fotografie
- Documentazione del danno: fotografie, rilievo con il drone, elenco dei beni colpiti
- Prova dell'evento: data, ora e intensità della grandinata o del vento nella tua zona, con i dati meteo
- Stima voce per voce, applicando scoperti, franchigie e limiti della tua polizza
- Confronto con il perito della compagnia, fino all'accordo sull'indennizzo: come lavoriamo
Che cosa entra nella stima
- Coperture: manto, lucernari, lattonerie, impermeabilizzazioni, e i ponteggi necessari per rifarle
- Fotovoltaico: pannelli, strutture, e la produzione perduta se la polizza la prevede
- Facciate e serramenti: intonaci, rivestimenti, tapparelle, tende
- Danni da acqua conseguenti: controsoffitti, isolanti, arredi, macchinari e merci bagnati dopo che la copertura ha ceduto
- Demolizione e sgombero dei materiali danneggiati: una voce a sé
- Danni indiretti, quando il sinistro ferma l'attività: che cosa sono
Le clausole che contano
Nella garanzia «eventi atmosferici» pesano più che altrove scoperti, franchigie e limiti di indennizzo, a volte specifici per i beni più esposti. Conta anche la forma dell'assicurazione: se il fabbricato è assicurato per meno di quanto vale può scattare la regola proporzionale, a meno che la polizza sia a primo rischio assoluto. Leggere la polizza prima di parlare di cifre evita sorprese.
Quello che non è stato fotografato prima della riparazione, dopo è difficile da dimostrare.
Domande frequenti
Che cosa devo fare subito dopo una grandinata o una tromba d'aria?
Mettere in sicurezza, fare le riparazioni provvisorie indispensabili per evitare altri danni (conservando fatture e fotografie), fotografare tutto e denunciare il sinistro alla tua agenzia nei termini previsti dalla polizza. Prima delle riparazioni definitive è bene che il danno sia stato visto e documentato.
Il tetto non lo vedo: come faccio a sapere se è danneggiato?
È il motivo per cui usiamo il drone: in pochi minuti documentiamo coperture, fotovoltaico e lattonerie senza ponteggi e senza salire sul tetto, con fotografie che restano agli atti della perizia.
La polizza copre sempre grandine e vento?
Dipende dalla tua polizza: la garanzia «eventi atmosferici» va prevista, e di solito ha uno scoperto o una franchigia e limiti propri, a volte specifici per alcuni beni, come i pannelli solari o i manufatti più fragili. Lo verifichiamo insieme nella prima telefonata.
Il fotovoltaico funziona ancora: il danno c'è lo stesso?
Può esserci. Un pannello colpito può continuare a produrre, ma meno, oppure degradare nel tempo. Per questo gli impatti vanno documentati subito e la produzione va verificata con misure strumentali.
Danni causati dal maltempo: chi paga?
La tua polizza, se prevede la garanzia eventi atmosferici. Nelle polizze incendio della casa e dell'azienda di solito è una garanzia accessoria, con scoperti, franchigie e limiti propri, e con esclusioni che vanno lette una per una. Alcune riguardano le cause, per esempio l'acqua entrata da finestre lasciate aperte o da gronde intasate. Altre riguardano i beni colpiti, per esempio tende esterne, insegne, recinzioni, fabbricati aperti su uno o più lati, beni all'aperto. Se il vento ha portato sulla tua casa il tetto del vicino, la denuncia va fatta comunque alla tua compagnia: è una garanzia diretta, e sarà la compagnia a valutare se rivalersi.
Entro quando va fatta la denuncia dopo una grandinata?
Nei termini della tua polizza. Dopo una grandinata il danno al tetto spesso si scopre giorni dopo, con le prime infiltrazioni: fai la denuncia scrivendo che l'entità del danno è in corso di accertamento, e fai controllare la copertura.
E se è un'alluvione?
Alluvioni, inondazioni, esondazioni e frane di solito non rientrano negli eventi atmosferici: servono garanzie apposite, dette catastrofali. Per le imprese oggi la polizza contro le catastrofi naturali è obbligatoria per legge. Anche qui, la prima cosa è leggere la polizza: lo facciamo insieme nella prima telefonata.
Quanto costa il perito di parte?
Il compenso si concorda prima, per iscritto, ed è una percentuale dell'indennizzo: lo paghi solo a liquidazione avvenuta. Molte polizze prevedono una garanzia «onorari periti» che lo rimborsa in tutto o in parte, di norma entro un limite.
Per approfondire: che cosa fa il perito di parte, chi lo paga, come lavoriamo, come si fa la denuncia di sinistro.
Hai subito un sinistro? Chiamaci.
La prima consulenza è gratuita: ti diciamo subito cosa prevede la tua polizza e se conviene farsi assistere.